Domain loo24.de kaufen?
Wir ziehen mit dem Projekt
loo24.de um.
Sind Sie am Kauf der Domain
loo24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain loo24.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
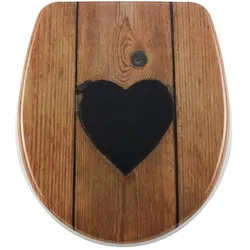
Diaqua, WC Deckel, LooWC-Sitz mit 1-Tasten-Drucktechnologie. Hergestellt aus duroplastischem Kunststoff für eine lange Lebensdauer. Robuste Installation mit Metallmuttern. Leicht abnehmbar zur Reinigung. Die Scharniere sind verchromt. Universelle Passform für alle handelsüblichen WC-Systeme.64,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Attraktiver Arbeitgeber Krankenhaus, Fachbücher von Joachim Loo Prölss, Michael van Loo, Joachim PrölssDie Machtverhältnisse am Arbeitsmarkt haben sich zugunsten der Mitarbeiterinnen und Mitarbeiter gewandelt. Qualifizierten Nachwuchs für Kliniken zu finden und zu binden, wird in Zukunft noch schwieriger. Kliniken müssen sich stärker mit den Bedürfnissen ihrer Beschäftigten auseinandersetzen und sich nachhaltig als der bessere Arbeitgeber profilieren. Die Entwicklung von Arbeitgeberattraktivität über eine Kultur von Vertrauen und Wertschätzung durch zielgerichtetes Management bildet die Basis zur Sicherung des Fach- und Führungskräftebedarfs. Dadurch werden Kliniken insgesamt zukünftig deutlich mehr Zeit und Energie in die Personalpolitik und Führungsarbeit investieren müssen. Ausgehend von den gravierenden Veränderungen im Arbeitsmarkt Krankenhaus, mit extrem steigenden Anforderungen an das Personal bei gleichzeitigem Mangel an Geld und Mitarbeitern, werden die Aspekte Arbeitsplatz- und Arbeitgeberattraktivität immer wichtiger und zu einem entscheidenden Wettbewerbsfaktor. Ideen und Konzepte zur Gewinnung, Bindung und Führung der Mitarbeiter sind daher die zentralen Themen dieses Buches. Worin die Herausforderungen hierbei bestehen, welche Strategien, Massnahmen bzw. Instrumente sich für eine erfolgreiche Personalpolitik bewähren, zeigen Praktiker und ausgewiesene Experten, auch mit Blick über den Branchen-Tellerrand hinaus.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
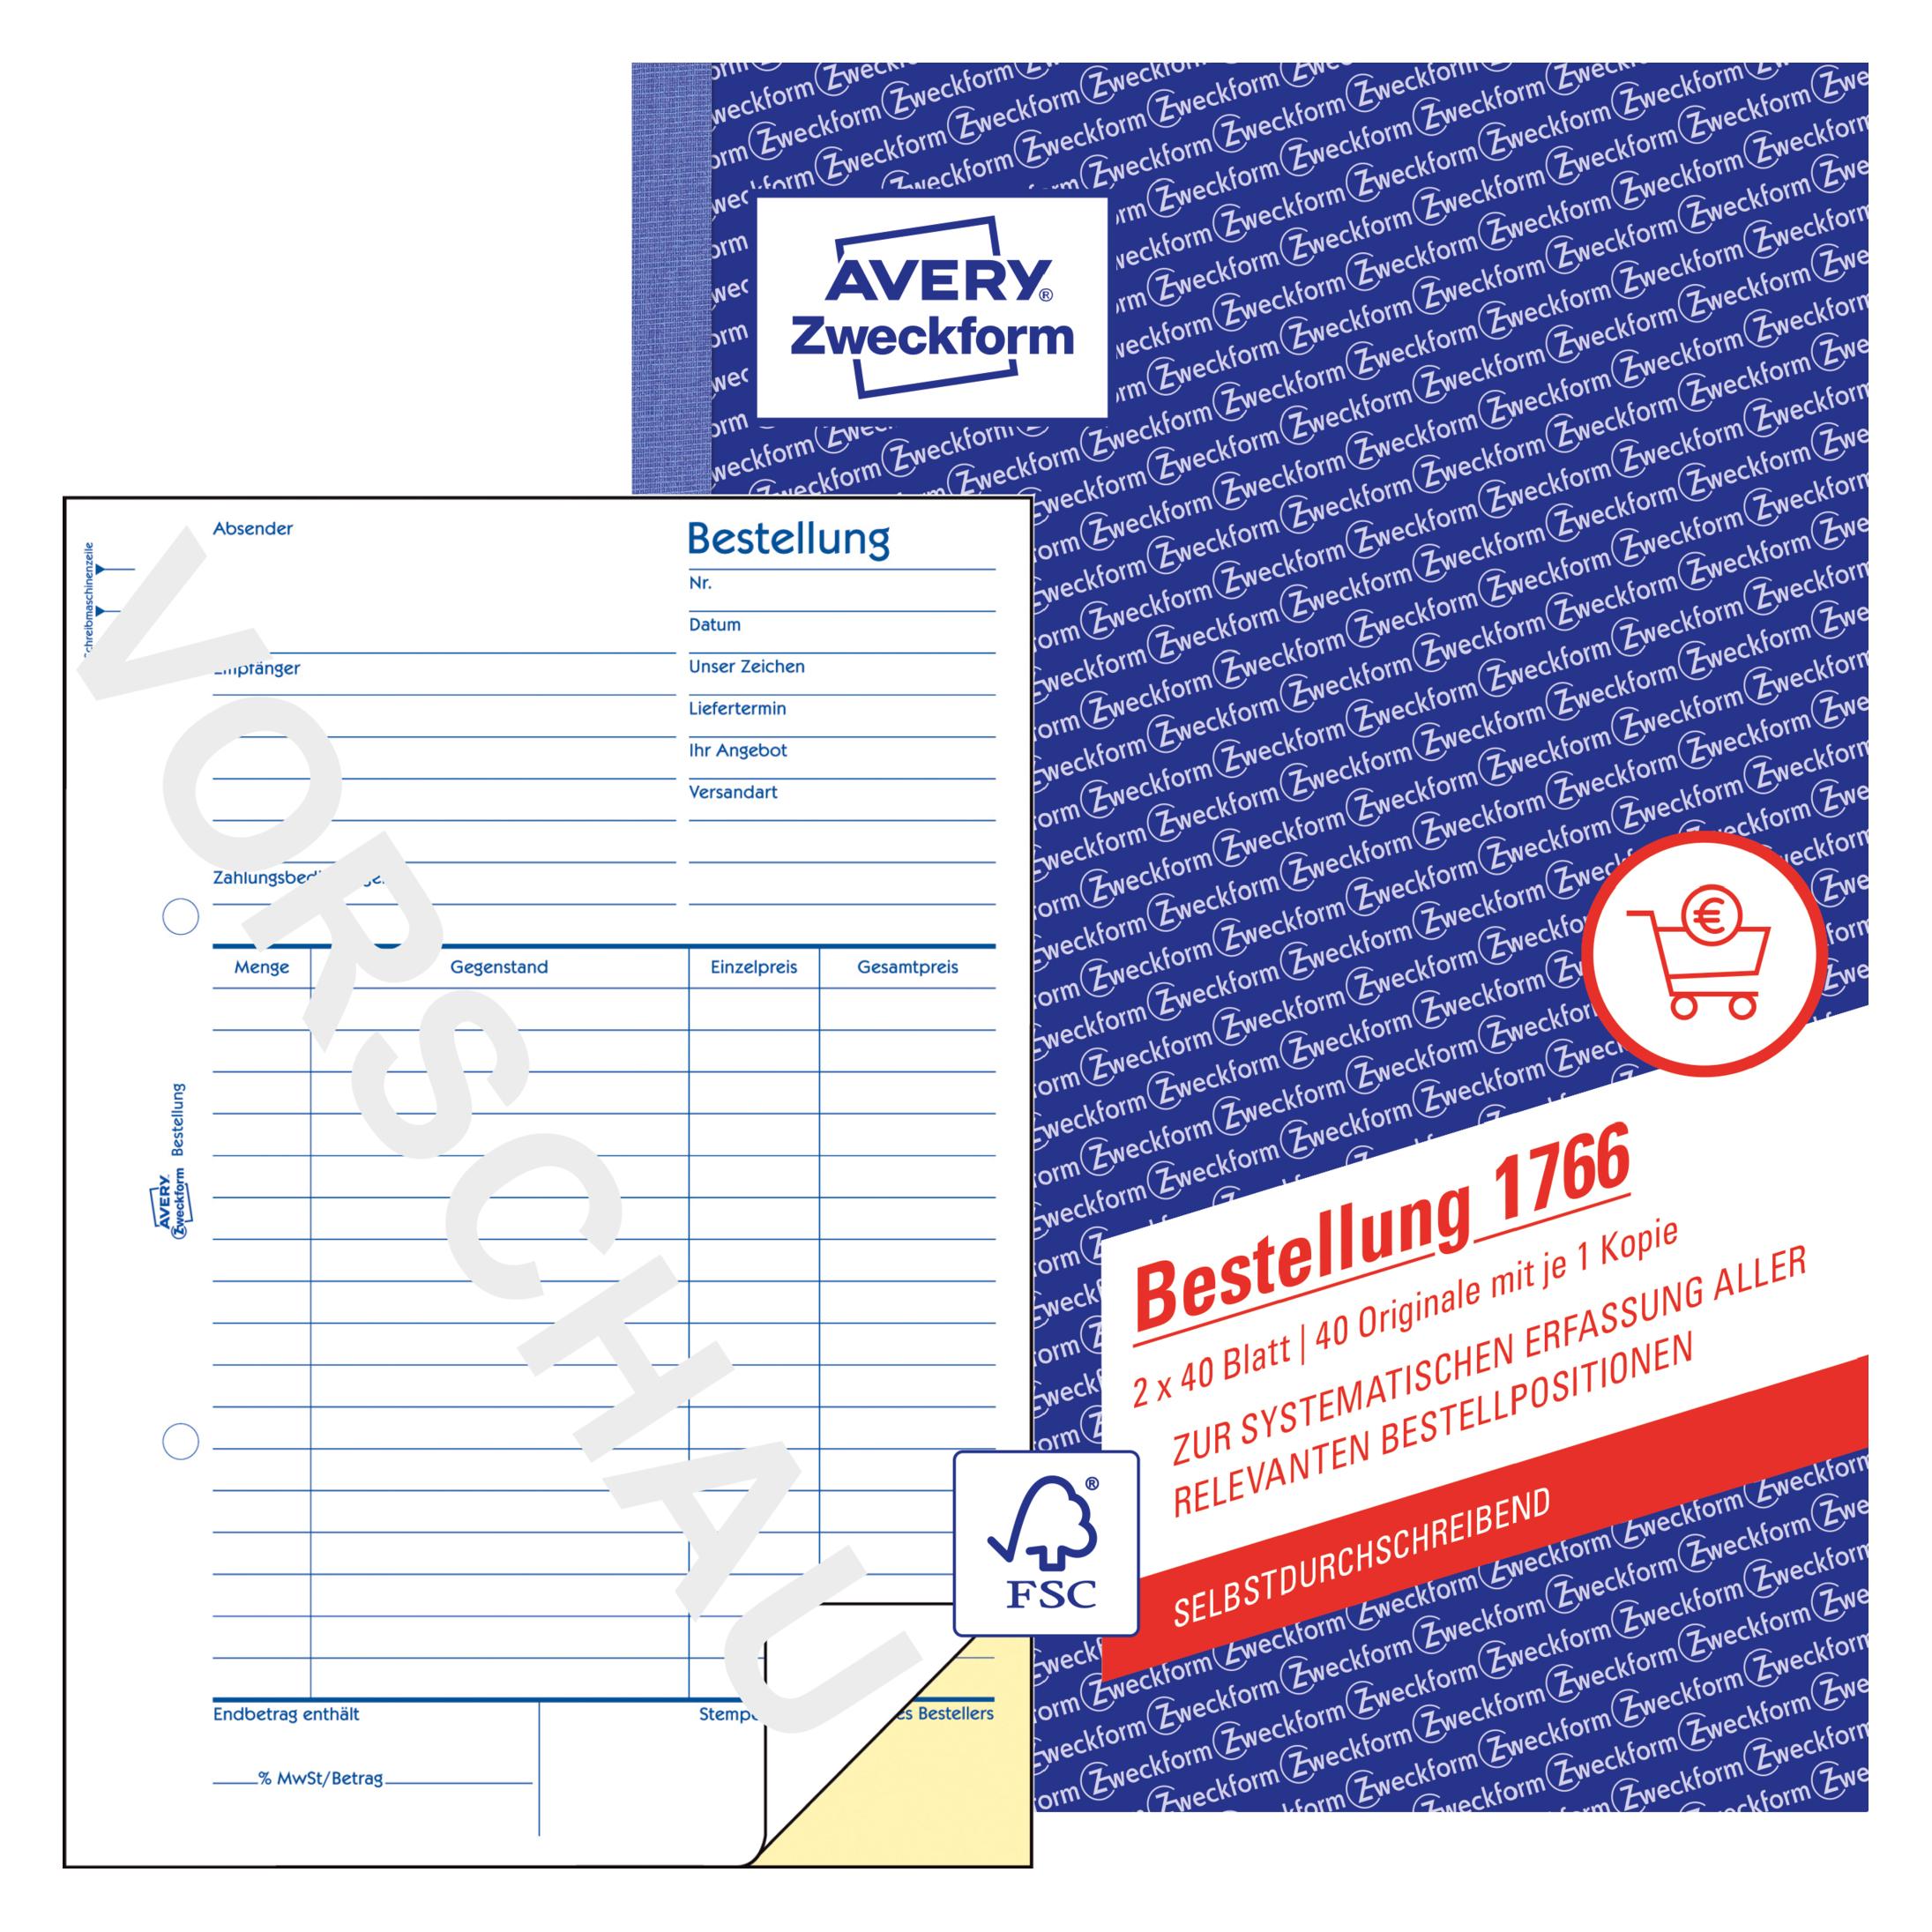
Sigel, Formular, Formularbuch BestellungDas Formularbuch Bestellung von Sigel ist eine praktische Lösung für die effiziente Abwicklung von Bestellungen. Es bietet eine übersichtliche Gestaltung, die es ermöglicht, Bestellungen schnell und einfach zu erfassen. Jedes Blatt ist mit einer farbigen Kopie ausgestattet, die eine klare und deutliche Kommunikation der Bestelldetails gewährleistet. Die spezielle Rückenleimung sorgt für eine hohe Haltbarkeit des Formularbuchs, während die ultra-feine Microperforation und die Abheftlochung das Abtrennen und Organisieren der Blätter erleichtern. Mit einem Format von DIN A5 hoch und einem Inhalt von 2x50 Blatt ist dieses Formularbuch ideal für den täglichen Gebrauch in Büros oder für persönliche Bestellungen. - Farbiges Kopieblatt für klare Bestellkommunikation - Ultra-feine Microperforation für sauberes Abtrennen - Besonders haltbare Spezial-Rückenleimung - Praktische Abheftlochung für einfache Organisation.104,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **

Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
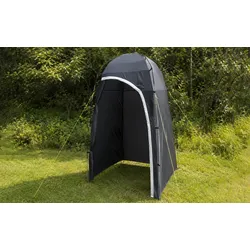
Kampa Loo-Loo Duschzelt / ToilettenzeltMit dem Kampa Loo-Loo Toilettenzelt bist du bestens ausgestattet. Es bietet dir zusätzliche Privatsphäre, wo du sie am meisten benötigst. Das Zelt ist größer als herkömmliche Toilettenzelte und kann aufgrund dessen auch als Duschzelt verwendet werden. Für die optimale Belüftung in dem Loo-Loo Toilettenzelt sorgt ein Belüftungssystem auf der Rückseite. Außerdem ist es mit einer aufrollbaren Vordertür ausgestattet. Das Außenzelt wird einfach durch das anklippen an den Zeltstangen befestigt.37,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Diaqua, WC Deckel, LooWC-Sitz mit 1-Tasten-Drucktechnologie. Hergestellt aus duroplastischem Kunststoff für eine lange Lebensdauer. Robuste Installation mit Metallmuttern. Leicht abnehmbar zur Reinigung. Die Scharniere sind verchromt. Universelle Passform für alle handelsüblichen WC-Systeme.64,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Attraktiver Arbeitgeber Krankenhaus, Fachbücher von Joachim Loo Prölss, Michael van Loo, Joachim PrölssDie Machtverhältnisse am Arbeitsmarkt haben sich zugunsten der Mitarbeiterinnen und Mitarbeiter gewandelt. Qualifizierten Nachwuchs für Kliniken zu finden und zu binden, wird in Zukunft noch schwieriger. Kliniken müssen sich stärker mit den Bedürfnissen ihrer Beschäftigten auseinandersetzen und sich nachhaltig als der bessere Arbeitgeber profilieren. Die Entwicklung von Arbeitgeberattraktivität über eine Kultur von Vertrauen und Wertschätzung durch zielgerichtetes Management bildet die Basis zur Sicherung des Fach- und Führungskräftebedarfs. Dadurch werden Kliniken insgesamt zukünftig deutlich mehr Zeit und Energie in die Personalpolitik und Führungsarbeit investieren müssen. Ausgehend von den gravierenden Veränderungen im Arbeitsmarkt Krankenhaus, mit extrem steigenden Anforderungen an das Personal bei gleichzeitigem Mangel an Geld und Mitarbeitern, werden die Aspekte Arbeitsplatz- und Arbeitgeberattraktivität immer wichtiger und zu einem entscheidenden Wettbewerbsfaktor. Ideen und Konzepte zur Gewinnung, Bindung und Führung der Mitarbeiter sind daher die zentralen Themen dieses Buches. Worin die Herausforderungen hierbei bestehen, welche Strategien, Massnahmen bzw. Instrumente sich für eine erfolgreiche Personalpolitik bewähren, zeigen Praktiker und ausgewiesene Experten, auch mit Blick über den Branchen-Tellerrand hinaus.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel, Formular, Formularbuch BestellungDas Formularbuch Bestellung von Sigel ist eine praktische Lösung für die effiziente Abwicklung von Bestellungen. Es bietet eine übersichtliche Gestaltung, die es ermöglicht, Bestellungen schnell und einfach zu erfassen. Jedes Blatt ist mit einer farbigen Kopie ausgestattet, die eine klare und deutliche Kommunikation der Bestelldetails gewährleistet. Die spezielle Rückenleimung sorgt für eine hohe Haltbarkeit des Formularbuchs, während die ultra-feine Microperforation und die Abheftlochung das Abtrennen und Organisieren der Blätter erleichtern. Mit einem Format von DIN A5 hoch und einem Inhalt von 2x50 Blatt ist dieses Formularbuch ideal für den täglichen Gebrauch in Büros oder für persönliche Bestellungen. - Farbiges Kopieblatt für klare Bestellkommunikation - Ultra-feine Microperforation für sauberes Abtrennen - Besonders haltbare Spezial-Rückenleimung - Praktische Abheftlochung für einfache Organisation.104,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
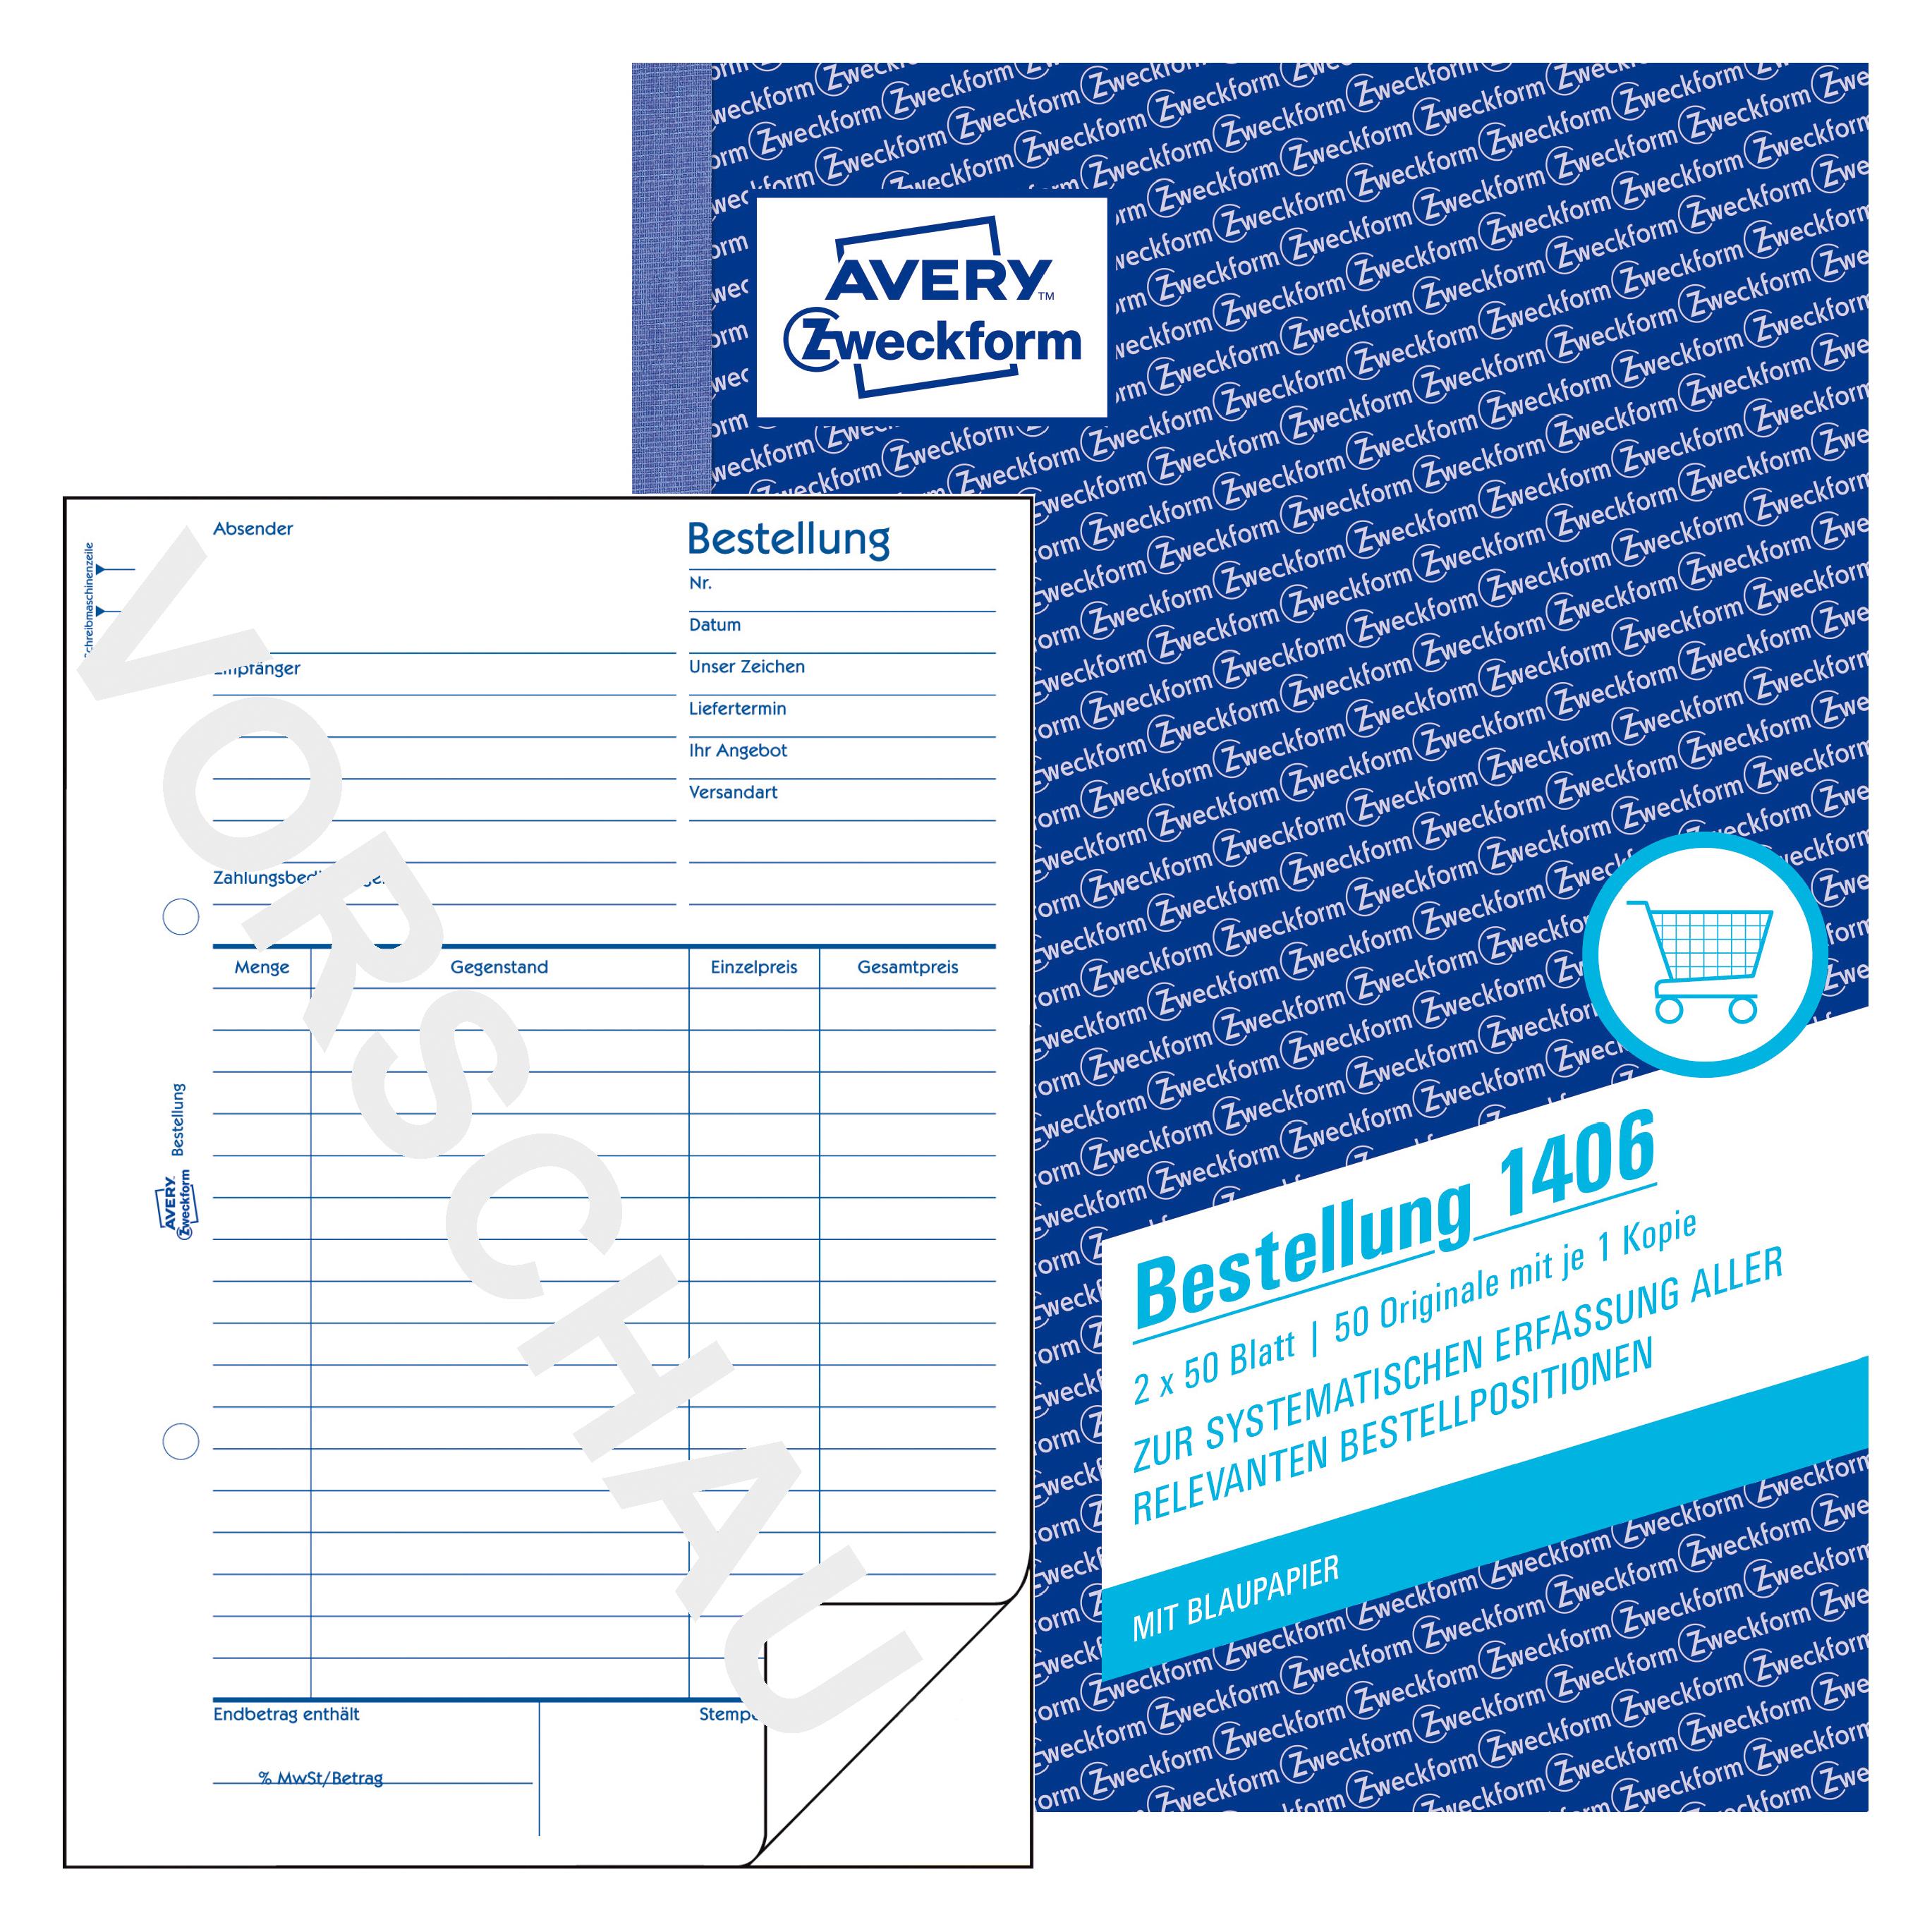
Avery, Formular, Formularbuch BestellungMit einem Bestellformular von Avery Zweckform können Sie alle relevanten Informationen bei einer Bestellung einfach und praxisgerecht erfassen. Sie können z.B. Liefertermin und Versandart angeben und die MwSt. vom Gesamtbetrag wird klar ausgewiesen. Die Bestellung ist selbstdurchschreibend, somit ist eine Kopie schnell zur Hand.95,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.